Franchise Krankenkasse Schweiz einfach erklärt
Viele Versicherte in der Schweiz zahlen jedes Jahr mehr Krankenkassenprämien als nötig. Häufig liegt der Grund nicht bei der Krankenkasse selbst, sondern bei der Wahl der Franchise. Diese wird oft einmal festgelegt und danach kaum mehr überprüft, obwohl sie einen grossen Einfluss auf die jährlichen Gesundheitskosten hat.
Gerade Familien, junge Erwachsene und Eltern stehen deshalb regelmässig vor der Frage, ob eine hohe oder tiefe Franchise sinnvoller ist und wie sich diese Entscheidung konkret auswirkt.
In diesem Ratgeber erfahren Sie, wie die Franchise funktioniert, welche Varianten es gibt und wie Sie die richtige Wahl für Ihre persönliche Situation treffen.
Was bedeutet Franchise bei der Krankenkasse?
Die Franchise ist der Betrag, den Sie pro Jahr bei der obligatorischen Grundversicherung zuerst selbst bezahlen müssen, bevor die Krankenkasse Leistungen übernimmt.
Erst wenn Ihre jährlichen Gesundheitskosten diese Grenze überschreiten, beteiligt sich die Krankenkasse an den weiteren Kosten.
Danach gilt zusätzlich der gesetzliche Selbstbehalt:
- Erwachsene zahlen 10 Prozent der Kosten bis maximal CHF 700 pro Jahr
- Kinder zahlen 10 Prozent der Kosten bis maximal CHF 350 pro Jahr
Das bedeutet, dass auch nach Erreichen der Franchise weiterhin ein Teil der Kosten selbst getragen wird.
Ein einfaches Beispiel zur Franchise
Stellen Sie sich vor, Sie haben eine Franchise von CHF 2’500 und im Laufe des Jahres entstehen medizinische Kosten von CHF 3’000 .
Dann sieht die Rechnung so aus:
- Die ersten CHF 2’500 bezahlen Sie selbst
- Von den verbleibenden CHF 500 übernimmt die Krankenkasse 90 Prozent
- Sie tragen 10 Prozent Selbstbehalt auf diesem Betrag
Dieses System gilt jedes Jahr neu.
Welche Franchise Stufen gibt es in der Schweiz
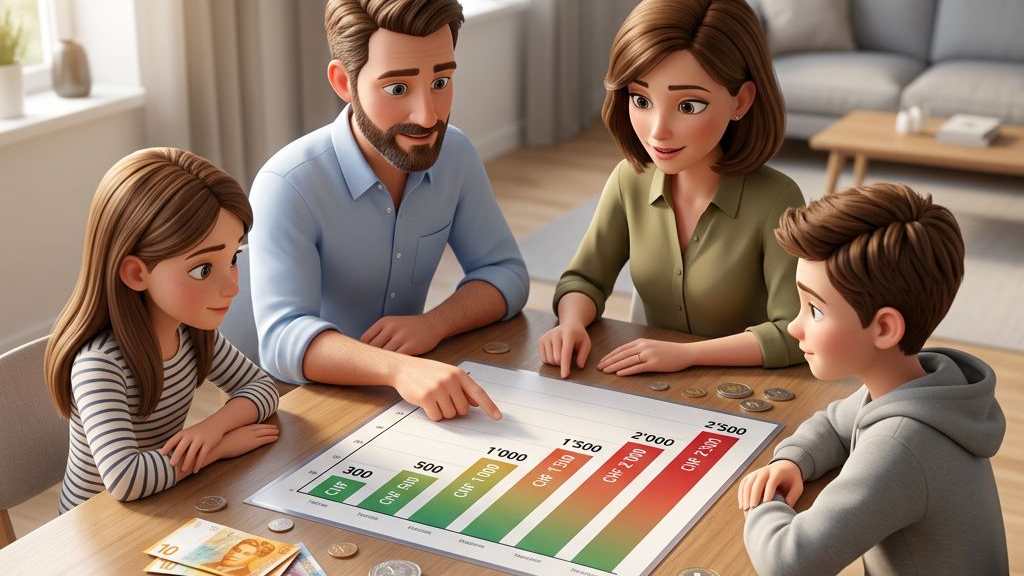
Die Franchise kann frei gewählt werden und beeinflusst direkt die monatliche Prämie.
Für Erwachsene sind folgende Stufen üblich:
- CHF 300
- CHF 500
- CHF 1’000
- CHF 1’500
- CHF 2’000
- CHF 2’500
Für Kinder gelten tiefere Stufen:
- CHF 0
- CHF 100
- CHF 200
- CHF 300
- CHF 400
- CHF 500
- CHF 600
Wann sich eine hohe Franchise lohnt
Eine hohe Franchise eignet sich vor allem für Personen, die selten medizinische Leistungen benötigen.
Typische Situationen sind:
- gute allgemeine Gesundheit
- seltene Arztbesuche
- keine regelmässigen Medikamente
- finanzielle Reserven für unerwartete Kosten
Der Vorteil liegt in tieferen monatlichen Prämien. Das Risiko besteht darin, dass im Krankheitsfall höhere Eigenkosten entstehen können.
Wann eine tiefe Franchise sinnvoll ist
Eine tiefe Franchise ist sinnvoll, wenn regelmässig medizinische Leistungen benötigt werden.
Das betrifft zum Beispiel Personen mit:
- chronischen Erkrankungen
- regelmässigen Therapien
- häufigen Arztbesuchen
- geplanten medizinischen Behandlungen
- regelmässiger Medikamenteneinnahme
Hier sind die monatlichen Prämien höher, dafür ist das finanzielle Risiko im Krankheitsfall geringer.
Wenn Sie unsicher sind, welche Franchise in Ihrer Situation wirklich sinnvoll ist, lohnt sich eine individuelle Berechnung. Mit dem Franchise Rechner von Vita Finance können Sie verschiedene Szenarien einfach vergleichen und herausfinden, welche Variante langfristig am meisten Sinn ergibt.
Welche Franchise ist für Kinder sinnvoll?
Bei Kindern wird die Franchise oft anders bewertet als bei Erwachsenen.
Viele Eltern entscheiden sich für eine Franchise von CHF 0, da Kinder häufiger medizinische Leistungen benötigen.
Typische Gründe sind:
- Vorsorgeuntersuchungen
- Impfungen
- Krankheiten und Infekte
- kleinere Unfälle
- Notfallbesuche
Bei älteren Kindern mit sehr wenigen Arztbesuchen kann jedoch auch eine höhere Franchise geprüft werden.
Was ist bei Babys besonders wichtig?
Bei Neugeborenen ist eine frühzeitige Planung besonders wichtig, da in den ersten Monaten oft medizinische Kosten entstehen.
Eltern sollten deshalb früh prüfen:
- welche Grundversicherung gewählt wird
- ob eine Zusatzversicherung sinnvoll ist
- ob eine vorgeburtliche Anmeldung möglich ist
Gerade bei Zusatzversicherungen ist eine frühe Anmeldung entscheidend, da spätere Gesundheitsprüfungen schwieriger sein können.
Häufige Fehler bei der Wahl der Franchise
Viele Versicherte wählen ihre Franchise einmal und passen sie danach nicht mehr an. Dadurch entstehen häufig unnötige Kosten.
Typische Fehler sind:
- nur auf die monatliche Prämie achten
- Gesundheitskosten falsch einschätzen
- Kinder gleich behandeln wie Erwachsene
- keine regelmässige Überprüfung der Franchise
Die persönliche Situation kann sich jedoch jederzeit ändern, deshalb lohnt sich ein jährlicher Vergleich.
Kann man die Franchise ändern?
Ja, die Franchise kann in der Regel einmal pro Jahr angepasst werden.
Ein Wechsel ist meist auf den 1. Januar möglich. Die Kündigungsfrist liegt in der Regel Ende November.
Fazit
Die Franchise ist ein zentraler Bestandteil der Krankenkassenplanung in der Schweiz. Sie beeinflusst sowohl die monatlichen Kosten als auch das finanzielle Risiko im Krankheitsfall.
Eine hohe Franchise lohnt sich oft für gesunde Personen mit stabiler finanzieller Situation. Eine tiefe Franchise ist eher sinnvoll, wenn regelmässige medizinische Leistungen anfallen oder Sicherheit im Vordergrund steht.
Wer seine persönliche Situation regelmässig überprüft, kann langfristig Kosten sparen und seine Versicherung optimal anpass